
Wussten Sie, dass bereits kleine Sanierungsmaßnahmen an denkmalgeschützten Gebäuden Ihre Steuerlast deutlich mindern können? Denkmalschutz Immobilien bieten oft besondere Abschreibungsoptionen und Förderprogramme, die für Investoren unmittelbar relevant sind. Viele Käufer und Eigentümer unterschätzen allerdings Aufwand und Fristen, so dass mögliche Steuervorteile verloren gehen. In diesem Beitrag erfahren Sie praxisnah, welche Regeln gelten und wie Sie Denkmalschutz optimal als Steuersparmodell nutzen.
Warum Denkmalschutz steuerlich attraktiv ist
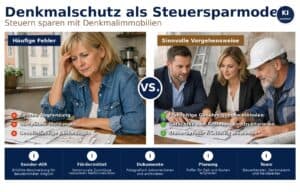
Der Kernvorteil von Denkmalschutz Immobilien liegt in der steuerlichen Behandlung von Erhaltungsaufwendungen. Während bei gewöhnlichen Gebäuden nur begrenzte Abschreibungen gelten, erlaubt der Gesetzgeber bei Baudenkmälern oft höhere und beschleunigte Absetzungen. Das Resultat ist eine spürbare Steuerstundung in den ersten Jahren nach Erwerb oder nach Sanierung. Für Investoren bedeutet das: Liquiditätsschonung und bessere Renditekennzahlen unmittelbar nach Kauf oder Umbau.
Praktisch wirkt sich das so aus, dass größere Sanierungsbeträge auf mehrere Jahre verteilt steuerlich geltend gemacht werden können. Diese Verteilung folgt klaren Vorgaben und muss dokumentiert werden, damit das Finanzamt die Maßnahmen anerkennt. Besonders wichtig ist der Nachweis, dass die Maßnahmen dem Erhalt oder der historischen Bausubstanz dienen. Investoren sollten deshalb frühzeitig Gutachten und Rechnungen strukturieren.
Ein weiterer Pluspunkt: Kommunale und Landesförderungen ergänzen häufig die steuerlichen Vorteile. Zuschüsse zu Sanierungsmaßnahmen reduzieren die Nettoinvestition und verbessern die Effektivverzinsung. Kombiniert mit Abschreibungen ergibt sich so oft ein überzeugendes Gesamtbild für die Investitionsentscheidung.
Konkrete Abschreibungsmodelle und Fördermöglichkeiten
Es gibt mehrere Wege, wie Denkmalschutz steuerlich wirkt: Sonder-AfA, erhöhte Werbungskosten für Vermieter und die Möglichkeit, Herstellungskosten anders zu behandeln. Für klassische Vermietungsobjekte kommt oft eine erhöhte Abschreibung über mehrere Jahre zum Tragen. Damit lassen sich die Anschaffungs- oder Herstellungskosten schneller steuerlich geltend machen und reduzieren den zu versteuernden Gewinn.
Sonder-AfA und Herstellungsaufwand
Die Sonder-AfA ermöglicht unter bestimmten Voraussetzungen eine erhöhte AfA für denkmalgeschützte Wohngebäude. Hierbei sind die Regeln zur Höhe und Laufzeit genau zu prüfen, da nicht alle Kosten automatisch als unmittelbar absetzbar gelten. Herstellungsaufwand, der über den reinen Erhalt hinausgeht, wird oft anders bewertet und bedarf einer klaren Abgrenzung in der Rechnung.
Wichtig für Eigentümer: Technische Modernisierungen können trotz Denkmalschutz steuerlich förderfähig sein, wenn sie denkmalverträglich durchgeführt werden. Das betrifft etwa die Erneuerung von Leitungen oder die energetische Sanierung im denkmalpflegerischen Rahmen. Das Zusammenspiel von Denkmalbehörde, Steuerberater und Handwerkern ist dabei entscheidend.
Praxisbeispiel: Sanierung und Steuervorteil
Ein praktisches Beispiel macht die Wirkung deutlich: Ein Investor kauft ein altes Stadthaus für 600.000 Euro, davon entfallen 200.000 Euro auf den Grundstücksanteil und 400.000 Euro auf das Gebäude. Nach Abstimmung mit der Denkmalbehörde plant er Sanierungsmaßnahmen im Umfang von 150.000 Euro, die als erhaltend anerkannt werden. Durch die erhöhte Abschreibung und mögliche Sonder-AfA lassen sich diese Kosten über einen verkürzten Zeitraum steuerlich verrechnen.
Angenommen, die Sonder-AfA erlaubt eine Abschreibung von 9 Prozent jährlich auf begünstigte Herstellungskosten; dann reduziert sich der steuerpflichtige Gewinn in den ersten Jahren deutlich. Das führt zu einer niedrigeren Einkommensteuerbelastung und verbessert die Cashflow-Situation. Außerdem können Zuschüsse von der Kommune weitere 20 bis 30 Prozent der Sanierungskosten kompensieren.
In der Praxis sehen wir oft, dass solche Modelle die Renditeberechnung verändern: Ein Projekt, das ohne Denkmalschutz nur knapp rentabel wäre, kann durch die steuerlichen Effekte und Fördermittel plötzlich attraktiv werden. Entscheidend ist die saubere Dokumentation der Maßnahmen und die frühzeitige Abstimmung mit Steuerberater und Denkmalamt.
Risiken, Fallstricke und praktische Tipps
Trotz der Vorteile lauern Fallstricke: Falsche Abgrenzungen zwischen Erhaltungsaufwand und Herstellungskosten, verspätete Meldungen an das Finanzamt oder unvollständige Rechnungen führen schnell zur Versagung der steuerlichen Begünstigung. Eigentümer sollten deshalb Rechnungen detailliert und nach Leistungsträgern gegliedert anfertigen lassen. Ein lückenloser Sanierungsplan erhöht die Anerkennungswahrscheinlichkeit deutlich.
Typische Fehler und wie Sie sie vermeiden
Ein häufiger Fehler ist die Unterschätzung des bürokratischen Aufwands. Viele Käufer beginnen Maßnahmen ohne schriftliche Zustimmung der Denkmalbehörde oder ohne Vorabprüfung durch den Steuerberater. Das kann im Nachhinein teuer werden, weil Kosten dann nicht anerkannt werden. Nehmen Sie daher Genehmigungen, Kostenvoranschläge und Rechnungen frühzeitig in die Projektplanung auf.
Weitere Risiken sind Ersatzansprüche bei unsachgemäßen Arbeiten und Verzögerungen durch spezielle Auflagen. Juristische Auseinandersetzungen mit Denkmalschutzbehörden lassen sich vermeiden, wenn Sie transparente Absprachen treffen und konservatorische Vorgaben ernst nehmen. Gute Handwerker mit Erfahrung bei denkmalgerechten Sanierungen sind dabei Gold wert.
Zum Schluss einige praktische Tipps: Planen Sie Puffer für Zeit und Kosten ein, dokumentieren Sie jede Maßnahme fotografisch und archivieren Sie alle Angebote und Rechnungen. Holen Sie vor größeren Arbeiten ein kurzes schriftliches Urteil der Denkmalbehörde ein — das schützt vor späteren Diskussionen mit dem Finanzamt. Und nutzen Sie steuerliche Beratung nicht nur einmalig, sondern begleiten Sie das Projekt auch während der Durchführung.
Fazit: Denkmalschutz gezielt als Steuersparmodell nutzen
Denkmalschutz Immobilien bieten echte steuerliche Chancen, die Ihre Investitionsrechnung nachhaltig verbessern können. Entscheidend ist die Kombination aus korrekter steuerlicher Einordnung, fachgerechter Sanierung und enger Abstimmung mit Denkmalbehörde und Steuerberater. So lassen sich Abschreibungen und Förderungen optimal nutzen.
Für Investoren und Eigentümer gilt: Gute Planung ist wichtiger als schnelle Einsparungen. Prüfen Sie jedes Projekt im Vorfeld auf steuerliche Förderfähigkeit und bauen Sie ein Team aus erfahrenen Handwerkern und Fachleuten auf. Das erhöht die Chancen, dass Ihr Denkmalschutzvorhaben sowohl denkmalpflegerisch als auch wirtschaftlich gelingt.
Wenn Sie konkrete Zahlen oder eine individuelle Projektprüfung wünschen, lohnt sich der Gang zum steuerlichen Fachberater. Mit einer strukturierten Vorgehensweise wird Denkmalschutz kein Risiko, sondern ein gestalterisches und steuerliches Instrument zur Renditesteigerung.
