
Haben Sie beim Immobilienkauf schon einmal das Gefühl gehabt, dass hinter scheinbar kleinen Mängeln größere Kosten stecken? Sanierungskosten werden von vielen Käufern oft unterschätzt und nicht früh genug in die Kalkulation aufgenommen. Das führt bei Abschluss und nach Einzug häufig zu unangenehmen Überraschungen und verzögert geplante Vermietungs- oder Renovierungsmaßnahmen. In diesem Beitrag erläutere ich praxisnah, warum das so ist und wie Sie das bei Ihrem nächsten Kauf vermeiden können.
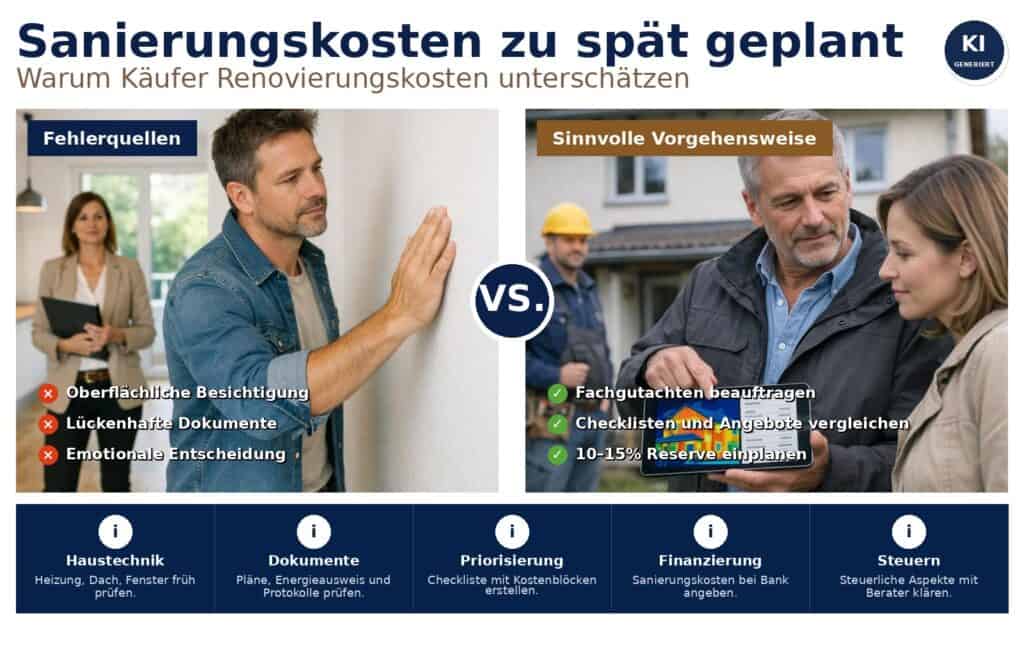
Typische Ursachen für zu spät eingeplante Sanierungskosten
Einer der häufigsten Gründe ist mangelnde Sichtprüfung bei der Besichtigung. Oberflächlich saubere Räume und moderne Armaturen suggerieren oft, dass alles in Ordnung ist, obwohl die Haustechnik oder der Estrich bereits Probleme bereiten. Käufer überschätzen deshalb den Zustand und planen keine Puffer für verdeckte Mängel ein. Wer hier keine fachkundige Begleitung nutzt, setzt sich dem Risiko hoher Nachforderungen aus.
Ein weiterer Punkt sind veraltete Unterlagen zur Immobilie. Oft liegen Pläne, Energieausweise oder Wartungsprotokolle nur lückenhaft vor, sodass versteckte Schäden und anstehende Investitionen nicht erkennbar sind. Das führt dazu, dass Sanierungskosten erst nach detaillierten Prüfungen sichtbar werden. Gerade Investoren, die schnell entscheiden, sind hier besonders gefährdet, da sie auf grobe Schätzungen vertrauen.
Psychologische Faktoren spielen ebenfalls eine Rolle. Käufer neigen dazu, Kosten zu vernachlässigen, wenn sie emotional an einer Immobilie hängen oder einen engen Zeitrahmen haben. Die Folge ist eine zu optimistische Kalkulation und fehlende Reserven. Deshalb sollten sachliche Checklisten und verbindliche Kostenschätzungen Teil jeder Entscheidung sein.
Praktische Schritte zur realistischen Kostenplanung
Beginnen Sie mit einer detaillierten Sichtung der Technik: Heizung, Dach, Fenster und Elektroinstallation sollten priorisiert werden. Diese Bereiche sind häufig teuer in der Sanierung und bestimmen maßgeblich die Sanierungskosten. Fordern Sie Protokolle über letzte Wartungen und prüfen Sie Austauschintervalle bei großen Komponenten. Eine frühzeitige Priorisierung reduziert Unsicherheiten und hilft bei der Budgetverteilung.
Checkliste für realistische Kostenschätzung
Erstellen Sie eine strukturierte Checkliste mit festen Kostenblöcken wie Haustechnik, Dach, Fenster und Oberflächen. Für jeden Block sollten Sie Mindest- und Höchstwerte ansetzen, um einen Sicherungspuffer zu haben. Nutzen Sie regionale Handwerkerpreise als Grundlage und vergleichen Sie mehrere Angebote, um Durchschnittswerte zu ermitteln. Diese systematische Vorgehensweise verhindert, dass Sie nur mit einem Pauschalbetrag planen.
Beauftragen Sie frühzeitig Gutachten oder Bausachverständige für kritische Bereiche. Ein Energieberater kann versteckte Energieschwächen aufdecken und die Sanierungskosten für Wärmedämmung und Heizung realistisch einschätzen. Ein Statiker ist bei tragenden Bauteilen und beim Dach wichtig, um unerwartete Folgekosten zu vermeiden. Diese Investition zahlt sich aus, weil Sie mit höheren Planungssicherheit kalkulieren können.
Praxisbeispiel: Wohnhauskauf und unerwartete Kosten
Vor einigen Jahren kaufte ein Privatinvestor ein Mehrfamilienhaus, das bei der Besichtigung einen gepflegten Eindruck machte. Im Kaufvertrag war lediglich eine pauschale Rückstellung für Renovierungen vorgesehen, die sich als deutlich zu niedrig herausstellte. Erst nach dem Erwerb zeigte eine thermografische Untersuchung, dass die Außenwände erhebliche Wärmeverluste hatten und mehrere Fenster ausgetauscht werden mussten. Die unerwarteten Maßnahmen erhöhten die tatsächlichen Sanierungskosten um mehr als 30 Prozent gegenüber der ursprünglichen Kalkulation.
In einem zweiten Beispiel fand ein Vermieter bei der ersten Grundreinigung Schimmel in mehreren Wohnungen, verursacht durch eine veraltete Lüftungsanlage. Die Behebung erforderte nicht nur Schimmelbeseitigung, sondern auch den Austausch von Rohren und die anschließende Trocknung, was zusätzliche Handwerkerleistung und längere Leerstände bedeutete. Diese Kombination aus Sanierung und entgangenen Mieteinnahmen zeigt, wie schnell sich Kosten potenzieren können. Solche Risiken lassen sich durch eine gründliche Vorprüfung und konsequente Sanierungsplanung minimieren.
Aus diesen Fällen lernen Sie, dass kurzfristige Einsparungen bei der Prüfung und fehlende Rücklagen am Ende deutlich teurer werden. Planen Sie daher von Beginn an mit realistischen Zahlen und einer Reserve von mindestens zehn bis fünfzehn Prozent auf die geschätzten Sanierungskosten. Damit reduzieren Sie das Risiko, später unvorbereitet in eine finanzielle Zwangslage zu geraten.
Finanzierung und Verhandlung: Wie Sie Renovierungskosten berücksichtigen
Berücksichtigen Sie Sanierungskosten bereits in der Finanzierungsanfrage bei Ihrer Bank. Viele Kreditinstitute akzeptieren Sanierungskredite oder erhöhen den Beleihungsrahmen, wenn konkrete Kostenvoranschläge vorliegen. Achten Sie darauf, Angebote zeitnah einzuholen und in der Finanzierungsmappe zu dokumentieren. So vermeiden Sie böse Überraschungen bei der Auszahlung und sichern sich Planungsspielräume.
Verhandeln Sie beim Kaufpreis, wenn Gutachten oder erste Kostenschätzungen erhebliche Sanierungsbedarfe belegen. Ein realistischer Ansatz ist, die geschätzten Sanierungskosten offen in die Verhandlung einzubringen und entweder Preisnachlässe zu fordern oder eine vertragliche Regelung für notwendige Maßnahmen zu vereinbaren. Käufer, die mit Daten und Angeboten argumentieren, haben eine deutlich bessere Position. Verkäufer sind oft bereit, Zugeständnisse zu machen, wenn die Position nachvollziehbar ist.
Für Investoren und Vermieter lohnt sich die Betrachtung steuerlicher Aspekte und Abschreibungen bei größeren Sanierungsmaßnahmen. Manche Maßnahmen können als Erhaltungsaufwand sofort steuerlich geltend gemacht werden, andere als Herstellungsaufwand über Jahre abgeschrieben werden. Ein Steuerberater kann hier konkrete Empfehlungen geben, um Liquidität zu schonen und die Belastung über die Zeit zu verteilen. Damit wird der finanzielle Druck bei der Umsetzung der Sanierungskosten planbar.
Zusammenfassend sollten Sie Sanierungskosten nicht als lästige Zusatzaufgabe ansehen, sondern als integralen Bestandteil der Kaufentscheidung. Eine systematische Prüfung, realistische Kostenschätzungen und klare Finanzierungspläne schützen vor unangenehmen Überraschungen. Setzen Sie auf Fachleute, erstellen Sie verbindliche Angebote und halten Sie stets eine Reserve bereit, damit Ihr Immobilienprojekt wirtschaftlich bleibt und Sie langfristig profitieren.
